はじめに:FIRE後の資産運用に国債を取り入れる
FIRE(Financial Independence, Retire Early)を目指すうえで、株式や投資信託だけでなく、債券をどのように組み合わせるかは重要なテーマです。
『金持ち父さん 貧乏父さん』や『ウォール街のランダム・ウォーカー』などの投資・資産形成に関する書籍を読むと、資産を複数の種類に分散することの重要性が語られています。
ただし、株式50%・債券50%という配分が、すべての人にとって最適というわけではありません。年齢、資産額、生活費、リスク許容度によって適切な配分は変わります。
筆者もFIREを意識した資産運用を続けています。
これまでは日本株や米国株、投資信託を中心に運用してきましたが、米国債や米国債券ETFも一部保有しています。
そして2026年10月、日本の国債金利が以前より魅力的な水準になってきたことから、改めて日本国債の購入を検討することにしました。
今回は、実際に比較・購入した日本国債の種類や金利、購入時に悩んだポイント、そして購入して感じた債券投資の難しさについて紹介します。
※本記事は筆者個人の投資経験をもとにした情報提供であり、特定の金融商品への投資を推奨するものではありません。
1. なぜ今、日本国債を購入しようと思ったのか?
筆者はこれまで、株式や投資信託を中心に資産を運用してきました。
日本の高配当株、米国ETF、S&P500や全世界株式に連動する投資信託などを保有し、配当金や分配金を得ながら長期的な資産形成を目指しています。
一方、株式には価格変動のリスクがあります。
企業業績や景気、為替、金融政策などによって株価は変動します。長期投資を前提にしていても、相場が大きく下落すれば精神的な負担を感じることもあります。
そこで以前から、資産の一部を債券に振り分けることも検討していました。
筆者はすでに米国ストリップ債、米国債(3%)、米国債券ETFのTLTを保有しています。しかし、米国債は為替変動の影響を受けますし、TLTは長期金利の変化によって価格が大きく変動します。
そこで今回は、円建てで利息を受け取れる日本国債に注目しました。
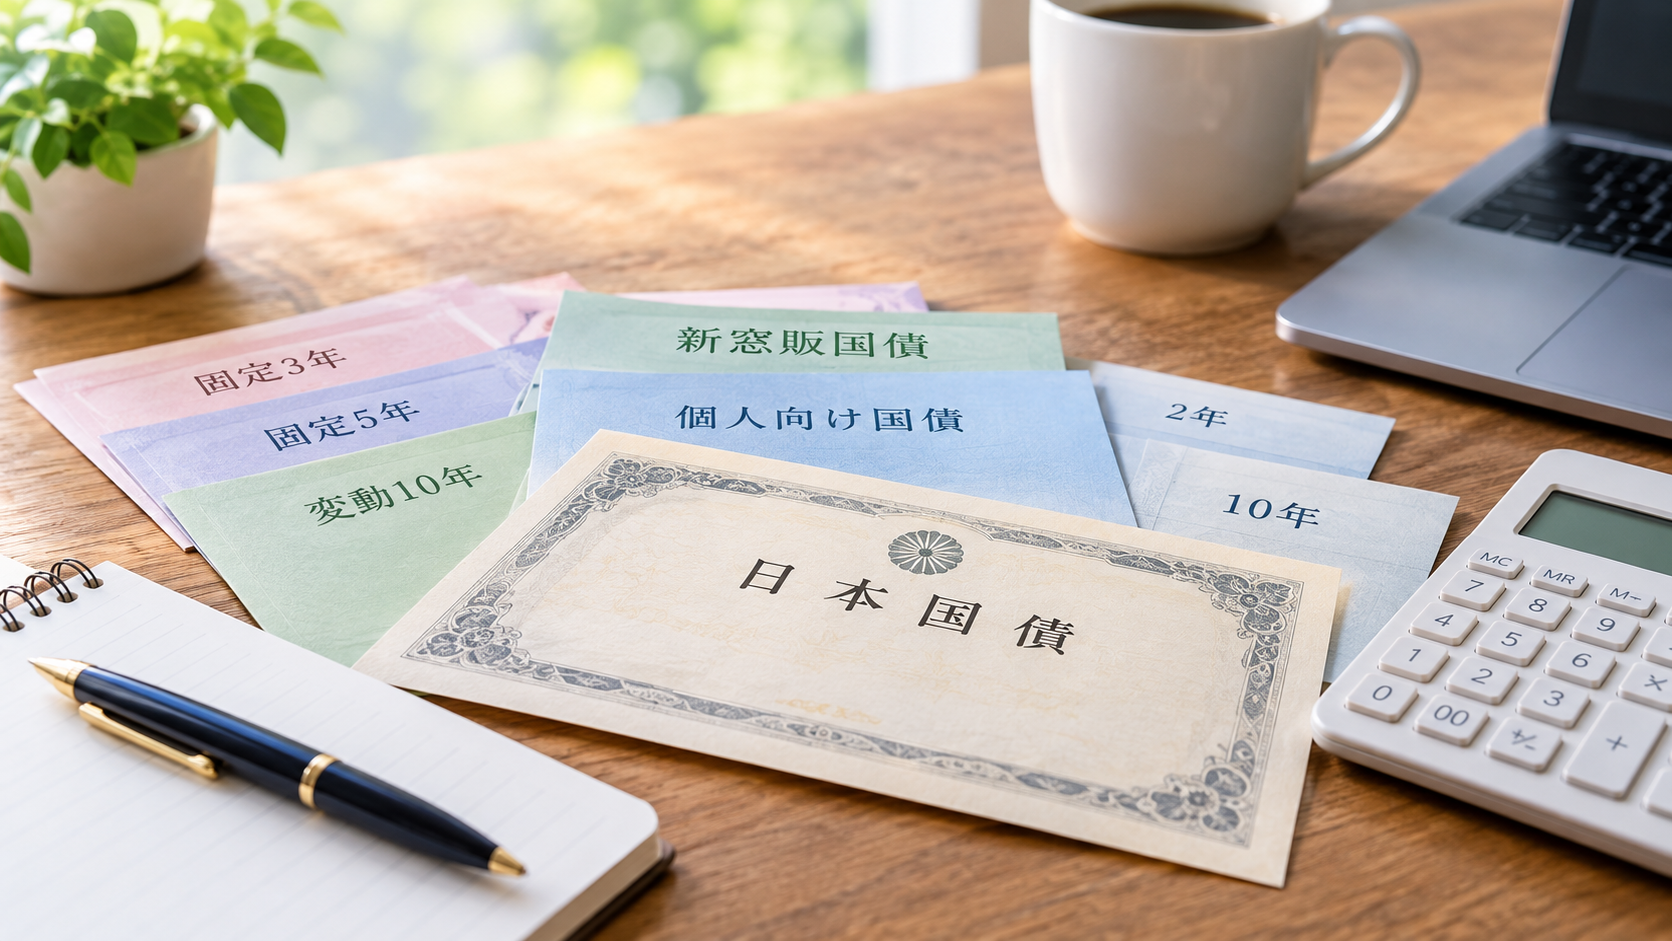
2026年10月募集分では、個人向け国債の固定5年が年2.39%、固定3年が年2.07%、変動10年の初回適用利率が年2.05%となっています。いずれも税引前の年率です。
こうした金利水準を見て、預金だけでなく国債も資産運用の選択肢に加えてみようと考えました。
2. 日本国債には「個人向け国債」と「新窓販国債」がある
日本国債を購入しようと調べ始めて、まず確認したのが商品の種類です。
個人が購入できる国債には、大きく分けて「個人向け国債」と「新窓販国債」があります。
個人向け国債とは?
個人向け国債には、次の3種類があります。
| 商品 | 金利タイプ | 満期 |
|---|---|---|
| 固定3年 | 固定金利 | 3年 |
| 固定5年 | 固定金利 | 5年 |
| 変動10年 | 変動金利 | 10年 |
固定金利型は、購入時に決まった利率が満期まで適用されます。
一方、変動10年は半年ごとに適用利率が見直される仕組みです。市場金利が上昇すれば受取利息が増える可能性がありますが、金利が低下すれば受取利息が減る可能性もあります。
個人向け国債は、額面1万円から1万円単位で購入でき、原則として発行から1年経過すれば中途換金できます。
新窓販国債とは?
もう一つが「新窓販国債」です。
こちらは、固定金利の2年・5年・10年国債などを募集期間中に購入する仕組みです。取扱金融機関や証券会社を通じて申し込みます。
個人向け国債との大きな違いは、途中で換金する場合の仕組みです。
個人向け国債は所定の条件を満たせば国による中途換金が可能ですが、新窓販国債には同じ仕組みがありません。途中で現金化する場合は市場価格で売却するため、購入価格を下回る可能性があります。
この違いは、購入前に理解しておきたいポイントです。

3. SBI証券で比較・購入した日本国債5種類
今回はSBI証券で、個人向け国債と新窓販国債の両方を比較しました。
購入したのは、以下の5種類です。
| 分類 | 商品 | 2026年10月募集分の表面利率(税引前) |
|---|---|---|
| 個人向け国債 | 固定3年 | 年2.07% |
| 個人向け国債 | 固定5年 | 年2.39% |
| 個人向け国債 | 変動10年 | 年2.05%(初回適用利率) |
| 新窓販国債 | 2年利付国債 | 年2.00% |
| 新窓販国債 | 10年利付国債 | 年3.10% |
※上記は2026年10月募集分の発行条件です。購入した銘柄の募集月が異なる場合は、実際の購入時の条件をご確認ください。
今回の購入額は、個人向け国債3種類と新窓販国債2年をそれぞれ100万円、新窓販国債10年を約500万円としました。
合計すると約900万円です。
10年利付国債は約500万円購入
今回、特に金額を多くしたのが10年利付国債です。
2026年10月募集分の第384回債は、表面利率が年3.10%です。ただし、募集価格は額面100円につき100円39銭のため、満期まで保有した場合の応募者利回りは税引前で年3.048%となります。
つまり、表面利率と実際の利回りは必ずしも同じではありません。
額面より高い価格で購入した場合、満期時には額面金額で償還されるため、その差額も含めて利回りを考える必要があります。
4. 国債の利息は税引前?税引後?
国債の金利を比較するときに注意したいのが、税金です。
一般的に、個人が受け取る国債の利子には、所得税・復興特別所得税・住民税を合わせて20.315%の税金がかかります。
そのため、税引前の利率が年2%でも、実際に受け取る利息は約1.59%相当になります。
例えば、額面100万円を保有した場合の年間利息を単純計算すると、次のようになります。
| 表面利率 | 税引前の年間利息 | 税引後の年間利息(概算) |
|---|---|---|
| 年2.00% | 20,000円 | 約15,937円 |
| 年2.07% | 20,700円 | 約16,495円 |
| 年2.39% | 23,900円 | 約19,045円 |
| 年3.10% | 31,000円 | 約24,702円 |
※額面100万円を1年間保有した場合の概算です。購入価格、初回利払期間、変動金利の見直しなどは考慮していません。
国債を選ぶ際は、表面利率だけでなく、税引後の受取額や購入価格を含めた利回りを確認することが大切です。

5. 個人向け国債は1年経過後に中途換金できる
個人向け国債のメリットの一つは、発行から1年経過すれば、原則として中途換金できることです。
ただし、途中で換金する際には、直前2回分の利子に相当する金額が差し引かれます。正確には、直前2回分の各利子(税引前)相当額に0.79685を乗じた金額です。
そのため、「1年経過すれば自由に売却でき、利息もすべて受け取れる」というわけではありません。
一方、新窓販国債は途中で売却する場合、市場価格での売却となります。購入後に金利が上昇すると、債券価格が下落し、売却損が発生する可能性があります。
特に、満期までの期間が長い債券ほど、金利変化による価格変動が大きくなる傾向があります。
この違いは、購入前にしっかり理解しておきたい点です。
6. 国債購入で悩ましいのは「金利」と「保有期間」
実際に購入を検討してみて、難しいと感じたのが、どの金利を選ぶかという問題です。
例えば、固定3年と固定5年を比較した場合、今回の募集条件では固定5年の利率が高くなっています。
しかし、5年後まで資金を使わないと決められるか、今後さらに金利が上昇する可能性をどう考えるか、といった問題があります。
固定金利の商品を購入した後に市場金利が上昇しても、既存の債券の利率は原則として変わりません。
一方、変動10年なら、半年ごとの利率見直しによって金利上昇の恩恵を受けられる可能性があります。ただし、固定金利の商品とは異なり、将来の受取利息を購入時点で確定させることはできません。
筆者は、今後の日本の金利がどこまで上昇するのかを考えました。
個人的には、今後、急激な利上げが何度も続くとは限らないのではないかと考えています。しかし、将来の金融政策や市場金利を正確に予測することはできません。
考えても仕方がない部分があると分かっていても、購入時にはどうしても悩んでしまいます。
そこで今回は、特定の商品に集中させるのではなく、固定3年・固定5年・変動10年・2年利付国債・10年利付国債の5種類に分散しました。
7. 株式投資と債券投資は、悩むポイントが違う
筆者はこれまで株式や投資信託を中心に運用してきました。
株式投資では、購入時に「どの銘柄を買うか」「今は割高ではないか」と悩みます。
そして売却時には、「利益確定すべきか」「まだ上昇するのではないか」「もっと保有していればよかったのではないか」と悩むことがあります。
債券投資では、悩むポイントが少し違います。
購入時には、金利水準や保有期間、固定金利と変動金利のどちらを選ぶかについて考えます。
購入後は、満期まで保有するのであれば、途中の市場価格を頻繁に確認する必要性は株式より低くなります。
ただし、途中で売却する可能性がある場合や、長期債を保有する場合は、金利変動による価格下落に注意しなければなりません。
また、国債であっても、外国債券には為替リスクがあります。
筆者自身、米国ストリップ債や2048年満期の米国債、米国債券ETFのTLTを保有していますが、米国の長期金利や為替の変動によって評価額は変化します。
この経験も踏まえると、債券投資は株式とは違った難しさがあると感じます。
8. FIREを目指すなら、国債は資産配分の選択肢になる
FIRE後の資産運用では、資産を増やすことだけでなく、生活費を安定して確保することも重要です。
例えば、株式市場が大きく下落しているときに生活費が必要になると、保有株を不利な価格で売却せざるを得ない可能性があります。
そのような事態に備え、預金や国債など、株式とは異なる性質の資産を組み合わせる考え方があります。
ただし、国債を保有すればすべてのリスクがなくなるわけではありません。
個人向け国債は中途換金の条件が比較的明確ですが、新窓販国債は途中売却時の価格変動リスクがあります。外国債券では為替リスクもあります。
筆者の場合、すでに米国債や債券ETFを保有していることから、今回は日本国債を追加することで、円建ての利息収入を得る選択肢を増やしました。
今後も、利回りだけを追いかけるのではなく、生活費、資金を使う時期、価格変動への耐性を考慮しながら運用していきたいと思います。
まとめ:国債は購入時の判断が意外と難しい
今回は、金利上昇を背景に、日本国債の購入を検討し、5種類の商品を比較しました。
実際に検討して感じたことは、国債は株式とは違った難しさがあるということです。
株式は、購入時と売却時に銘柄やタイミングについて悩みます。
一方、債券は購入時に金利と保有期間について悩みます。満期まで保有するつもりでも、将来の金利がどうなるかは分かりません。途中売却する可能性があるなら、価格変動も考慮する必要があります。
今回は、今後の金利動向を正確に予測することは難しいと考え、個人向け国債と新窓販国債を組み合わせて購入しました。
購入後は、短期的な金利変動に一喜一憂するのではなく、満期や利払いの予定を確認しながら、長期的な資産運用に役立てていくつもりです。
FIREを目指している方や、預金以外の資産運用を検討している方にとって、国債は選択肢の一つになるかもしれません。
ただし、金利だけで判断せず、商品の仕組みや換金条件を理解したうえで、自分の資産配分に合った商品を選ぶことが大切だと感じました。
※国債の募集条件は毎月変わることがあります。購入前には、財務省や取扱金融機関の最新情報をご確認ください。
参考情報
免責事項: 本記事は筆者個人の経験と一般的な情報に基づくものであり、投資助言ではありません。投資判断は、ご自身の資産状況やリスク許容度を踏まえて行ってください。
コメント